El Banco Sabadell gana 1.376 millones hasta septiembre, el 1% menos
La entidad anuncia un dividendo de 7 céntimos a cuenta de los resultados del 2026, que se pagará el 29 de diciembre

-
CAT -
ENG
BarcelonaEl Banco Sabadell registró hasta septiembre un beneficio neto de 1.376 millones de euros, un 1% menos que durante el mismo periodo del año anterior. La entidad continuó notando la venta de su filial británica, TSB, al Banco Santander, y que tuvo todavía una aportación neta de 79 millones de euros durante los primeros cuatro meses de 2026, en los que todavía era de su propiedad, un 63,7% menos que un año atrás.
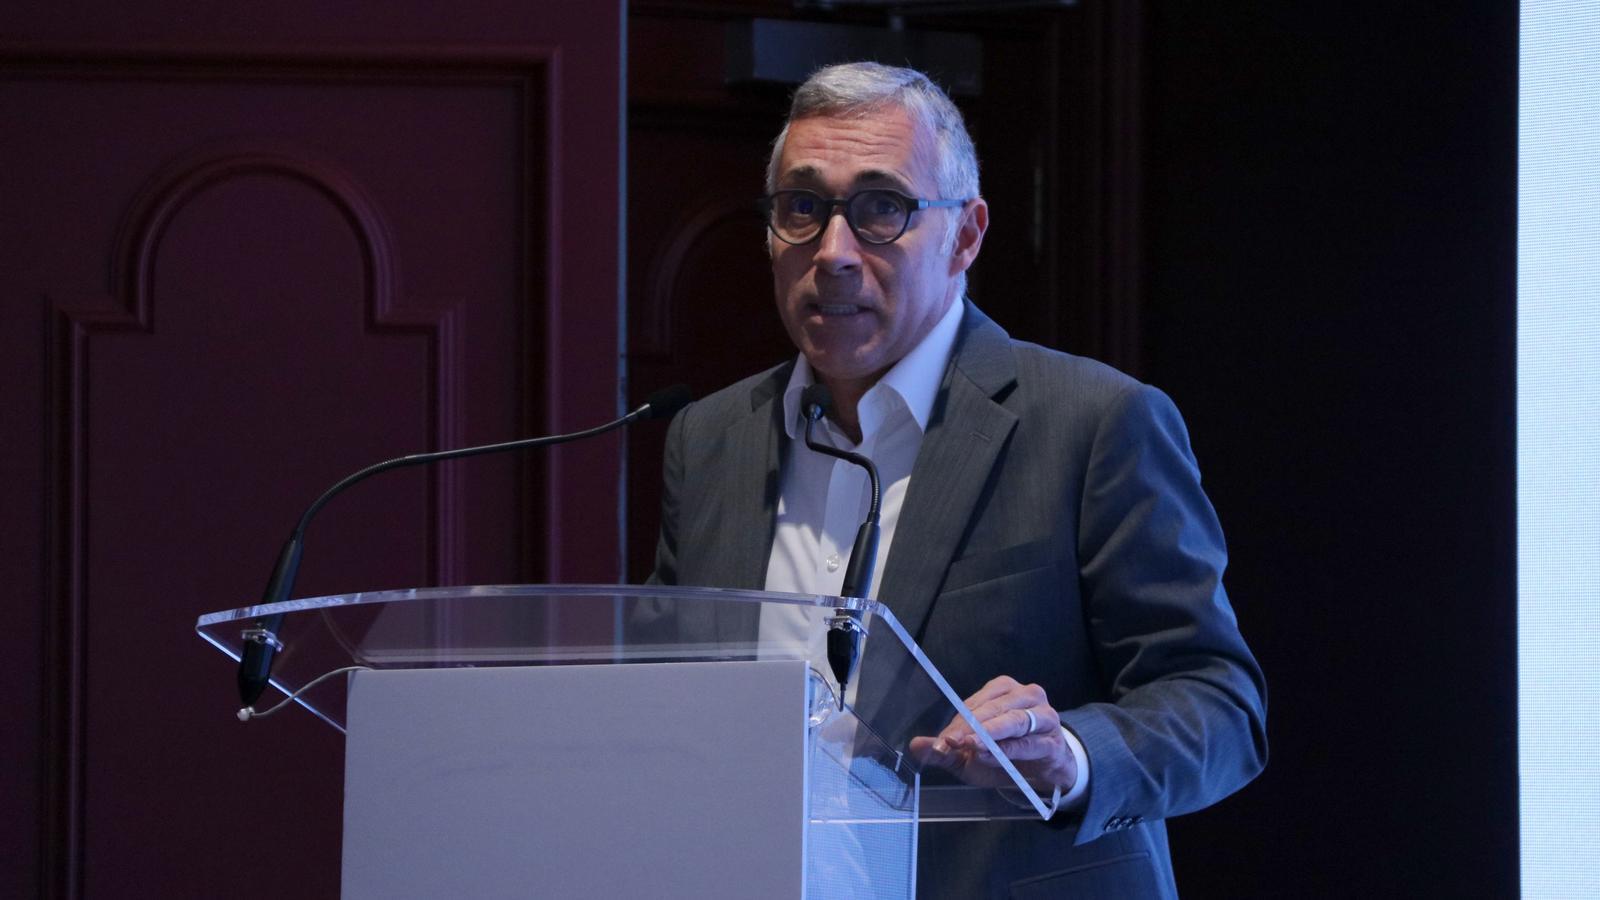
Dentro de su estrategia para demostrar que puede continuar en solitario tras fracasar la opa del BBVA hace más de un año, el banco registró un beneficio neto recurrente de 405 millones en el tercer trimestre, un 13% más que durante el anterior, de abril a junio. Estas cifras demuestran "la fortaleza del negocio en España", donde tiene concentrada la actividad, y su capacidad de "continuar impulsando un crecimiento rentable y sostenible", según la presentación remitida a la Comisión Nacional del Mercado de Valores (CNMV). En un comunicado, el consejero delegado del banco, Marc Armengol, destaca la capacidad de la entidad de hacer "crecer de forma sostenible el negocio", mejorando los ingresos y conteniendo los costes.
La entidad ha anunciado la segunda remuneración a los accionistas con cargo a los resultados de este año, con un dividendo a cuenta de siete céntimos por acción, que se pagará el 29 de diciembre. Esta retribución es adicional al programa de recompra de títulos por 331 millones iniciado en julio y se produce tras el dividendo extraordinario de 50 céntimos por acción por la venta de TSB. La compensación a los accionistas está vinculada a la capacidad del banco de generar capital de manera orgánica, aseguran desde la entidad. La ratio de solvencia CET1 completamente cargada, el indicador de mayor calidad, se ha situado en el 13,12%.
El Sabadell, que ha incorporado al francés BPCE como socio estable al igual que la aseguradora Zurich, se ha beneficiado del dinamismo de la actividad comercial, con lo cual el negocio bancario ha aumentado trimestralmente un 2,4%. En los nueve primeros meses del ejercicio, los ingresos han sido 3.677 millones, con un ligero incremento del 0,1%. Esta tendencia, que según el banco continuará hasta final de año, ha elevado la rentabilidad sobre el patrimonio tangible (RoTE) del 13,6% de junio al 14,2%. El banco prevé llegar al objetivo del 14,5% este año y del 16% el año que viene.

El crédito vivo del grupo, 124.913 millones, aumenta el 4% interanual. En el mercado español, a lo largo de los nueve primeros meses, crece el 3%, hasta 106.434 millones, con un incremento similar al crédito a pymes y grandes empresas (45.599 millones), que supone el -0,4% interanual.
Hipotecas al alza, pero más el crédito al consumo
El crédito vivo en hipotecas, 40.716 millones, aumenta el 3,5% interanual, con un alza de la nueva producción del 5% frente al trimestre anterior. Destaca el crédito al consumo, con 5.880 millones y un incremento interanual del 12,7%, que, en la nueva producción, es del 13% trimestralmente. Los recursos de clientes, 189.449 millones, se incrementaron el 5,6% interanual.
En el tercer trimestre, el margen de intereses, fruto de la diferencia entre lo que el banco cobra por el crédito y lo que paga por los depósitos, aumentó el 2%, hasta los 920 millones, y continuó con la tendencia al alza del segundo trimestre. Después de llegar a 2.694 millones en los nueve primeros meses, la entidad espera cerrar el ejercicio con un alza en torno al 1%.
Las comisiones mejoran en el tercer trimestre un 3,7% respecto al periodo abril-junio, hasta 340 millones, e interanualmente entre enero y septiembre un 2,1%, hasta 983 millones. La tasa de morosidad continúa en una tendencia positiva hasta bajar al 2,4%, frente al 2,47% del trimestre anterior y el 2,75% de 12 meses atrás.
