Frente común para asegurar la pervivencia de las empresas familiares catalanas
Colegios profesionales y asociaciones destacan un peor trato fiscal en Cataluña que en otras comunidades

-
CAT -
ENG
- Solo un 1,3% de las empresas familiares llegan a la tercera generación.
- Andalucía, Madrid y Galicia tienen una fiscalidad más favorable para la sucesión de estas empresas.
- Un mejor trato a la tesorería, ampliar el grado de parentesco, rebajar la edad de transmisión, o contabilizar la reducción de la empresa familiar con la bonificación general, entre las propuestas.
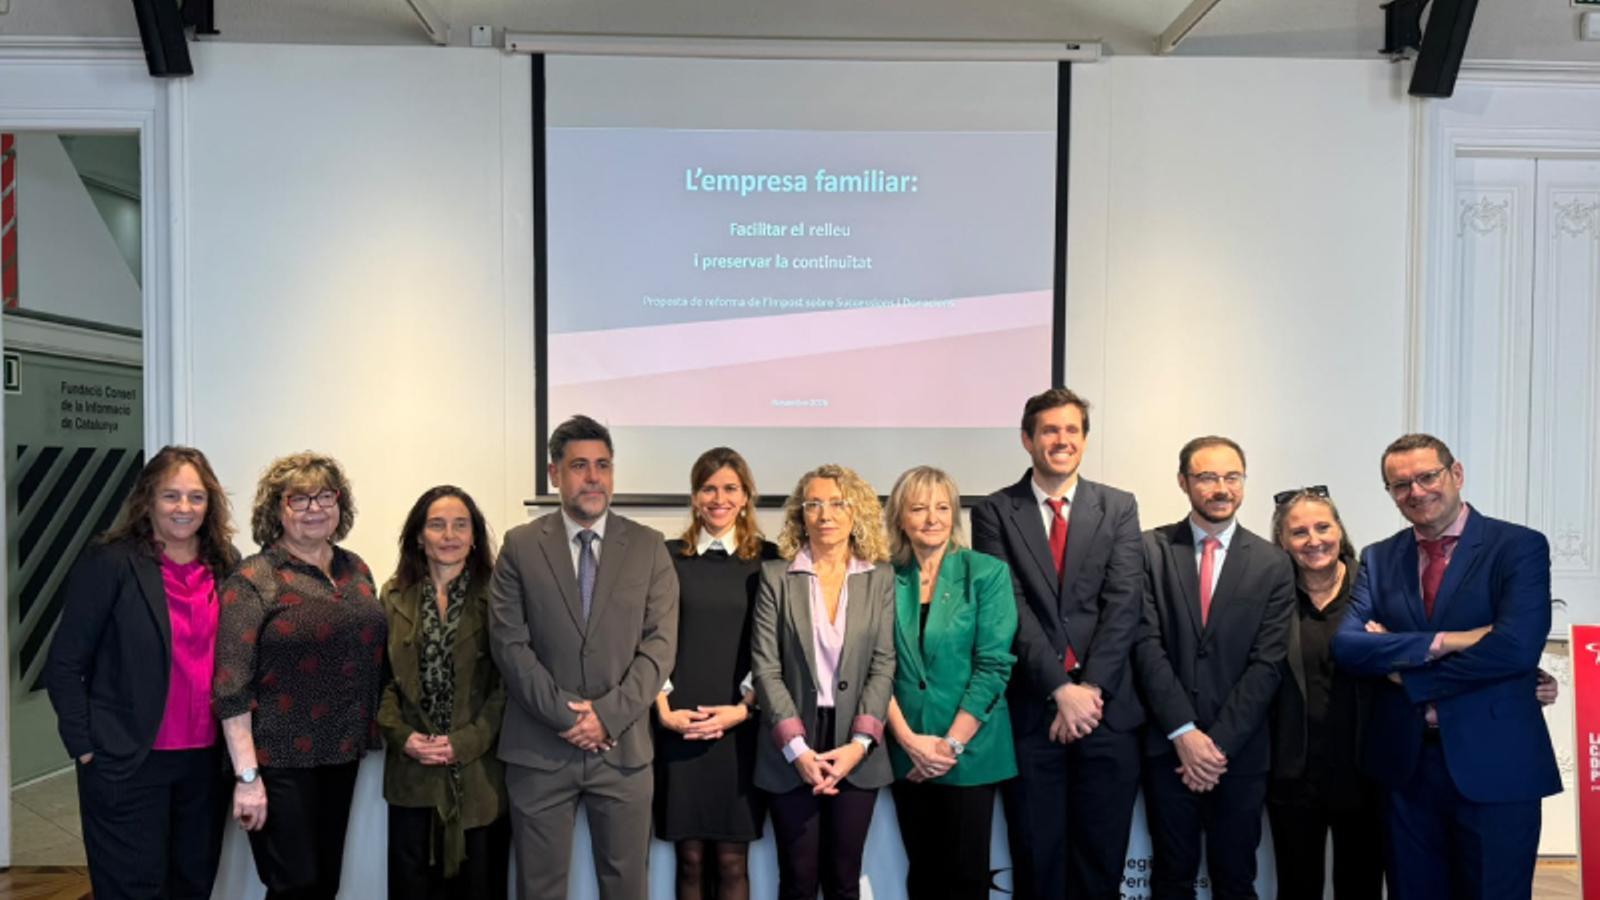
En Cataluña, la empresa familiar tiene más comprometida su supervivencia cuando hay un relevo generacional que en otras comunidades del Estado. Así lo constata un estudio elaborado por diversos colegios profesionales, asociaciones empresariales y patronales, que piden mejoras en el trato fiscal que reciben estas compañías cuando se debe hacer la sucesión.
En el estudio han participado la delegación catalana de la Asociación Española de Asesores Fiscales (Aedaf), la Asociación Profesional de Técnicos Tributarios de Cataluña y Baleares (APttCB), el Colegio de Economistas de Cataluña, el Colegio de la Abogacía de Barcelona, el Colegio de Gestores Administrativos de Cataluña y la patronal Pimec.
Este estudio indica que en Cataluña las empresas familiares representan el 93,8% del tejido empresarial y el 79,1% de la ocupación. Por este gran peso, los autores del estudio piden que se facilite el relevo generacional en estas empresas con medidas que permitan mantener la competitividad fiscal de Cataluña, con más seguridad jurídica, para evitar que terminen vendidas a fondos de inversión de fuera o cierren.
De hecho, los datos demuestran que muchas empresas familiares no llegan a la tercera generación: del total, un 67,8% tienen 10 años o más y un 29,3% tienen 25 años o más, pero solo un 1,3% tienen 50 años o más.
El estudio propone diversas reformas en el impuesto de sucesiones y donaciones de Cataluña para facilitar la pervivencia de la empresa familiar. Así, entre las reformas se pide ampliar al cuarto grado de parentesco la bonificación del 95% en el impuesto. Esto permitiría aplicar esta bonificación a una transmisión entre primos, algo que ahora no se puede hacer.
También se propone facilitar la transmisión a trabajadores vinculados (con un mínimo de 10 años de antigüedad y hasta 5 años como directivos), sin que sea necesario para poder aplicar la bonificación transmitir más del 50% de la empresa, según el miembro de la comisión de fiscalistas del Colegio de Economistas de Cataluña Àlex Segarra, que considera que el límite de capital a traspasar se tendría que rebajar al 5%.
Uno de los elementos en los que más incide el estudio es la tesorería. Actualmente las empresas familiares pueden aplicar esta bonificación solo sobre la parte de tesorería que afecta a la actividad corriente de la compañía, mientras que el resto debe tributar con el 100% del impuesto. Esto se presta, muchas veces, a la interpretación de los inspectores tributarios. Según los autores del estudio, esto favorece a las empresas más endeudadas y no a las más capitalizadas, que precisamente son las que tienen más posibilidades de sobrevivir. "¿Queremos tener empresas débiles o capitalizadas y fuertes y que puedan afrontar las contingencias?", se ha preguntado la vocal de la comisión de normativa del Colegio de la Abogacía de Barcelona, Emma S. Corretger.
Autónomos y sociedades
Otras propuestas piden rebajar la edad para acceder a la bonificación, que ahora son 65 años, y equiparar a los autónomos a las sociedades mercantiles. El jefe de la sección de empresa familiar de Aedaf en Cataluña, Leonardo Cárdenas, ha denunciado lo que considera que es un trato "injusto" que sufre el autónomo frente a la sociedad mercantil, ya que se le exigen unos niveles de ingresos muy elevados sobre su renta global para aplicar la bonificación.
Por eso, Cárdenas ha pedido que se premie la continuidad del negocio y no su estructura jurídica, y amparar también a las sociedades profesionales (médicos, arquitectos y otros profesionales), que actualmente quedan excluidas del beneficio.
Los impulsores piden también acabar con la incompatibilidad que existe en Cataluña, donde aplicar la reducción del 95% para la empresa familiar impide disfrutar de la bonificación general en la cuota del impuesto por el resto de la herencia entre padres e hijos.
Estas propuestas están incorporadas, total o parcialmente, en la legislación de otras comunidades autónomas, lo que las hace más competitivas para atraer empresas familiares. "En Cataluña debemos intentar que las empresas no se vayan", ha dicho Leonardo Cárdenas.

