Pensiones: el reto de hacer sostenibles seis millones más de jubilaciones
La sostenibilidad del sistema para la jubilación del ‘baby boom’ es uno de los elementos que está en el punto de mira
-
CAT -
ENG
MadridEl sistema de pensiones fue uno de los primeros debates en entrar en la precampaña electoral del 29-N. Y es uno de los más sensibles. Todo lo que tiene que ver con estas prestaciones afecta a 9,5 millones de personas que reciben algún tipo de pensión, según los últimos datos de la Seguridad Social. De todos ellos, la mayoría reciben la jubilación. Los partidos políticos suelen ser cautelosos con las pensiones, porque implican a muchos votantes potenciales –los actuales pensionistas y los de futuro– aunque a la vez lanzan promesas al aire.
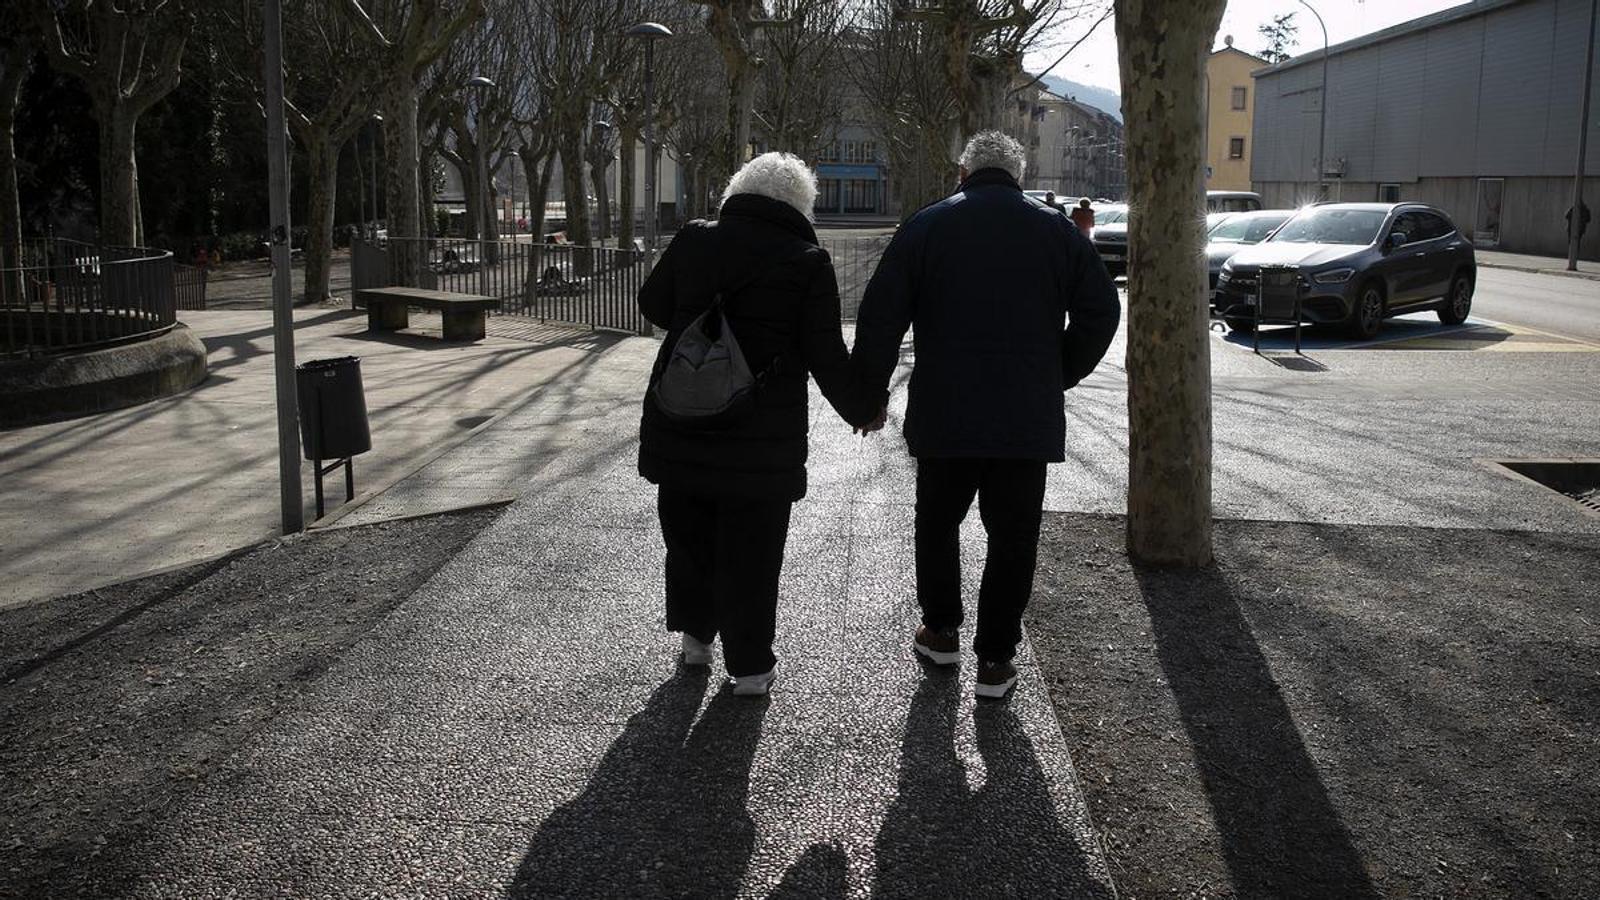
Ahora, el sistema afronta un reto inminente: la jubilación de la generación del baby boom, la más numerosa –unos seis millones de personas se jubilarán en la próxima década–. Esto se traduce en un incremento del gasto, cosa que ha puesto en el punto de mira la sostenibilidad del sistema. ¿Están en peligro las pensiones públicas? Vox y el PP han alimentado ya el fantasma del colapso, mientras que el gobierno de Pedro Sánchez defiende que no. También diferentes expertos lo ven así y uno de los motivos principales es que mientras el Estado esté dispuesto a financiar el sistema con las cotizaciones sociales, los impuestos o incluso la deuda, las pensiones se seguirán cobrando.
¿De qué hablamos?
Cuando hablamos de pensionistas se suele pensar en la jubilación, pero son prestaciones que van mucho más allá. Hay dos grandes categorías: las contributivas y las no contributivas. Para recibir las primeras se debe haber cotizado durante un tiempo mínimo a la Seguridad Social. Son las pensiones por jubilación, por incapacidad permanente y por fallecimiento (las reciben familiares de los difuntos: viudedad, orfandad y en favor de familiares). En cambio, las pensiones no contributivas son para aquellos ciudadanos que no tienen suficientes recursos para subsistir. También las pueden recibir las personas que no han cotizado nunca o no lo suficiente para recibir una pensión contributiva.
En cualquier caso, las más numerosas son las pensiones por jubilación. Las cobran un total de 6,7 millones de personas, según los últimos datos de la Seguridad Social del mes de octubre, cuando la factura fue de 10.693 millones de euros (un 74% del total del gasto del sistema). De media, la jubilación en octubre fue de 1.577 euros brutos al mes (en 2006 no llegaba a los 1.000 euros). En el caso de los hombres es algo más elevada (1.799 euros), mientras que en el caso de las mujeres se sitúa en los 1.273 euros. La principal razón es la entrada más tardía de las mujeres en el mercado laboral, pero también una brecha salarial que acaba repercutiendo, después, en la pensión futura. La jubilación media de un trabajador autónomo es de 1.063 euros al mes (1.181 euros en hombres y 891 euros en mujeres que han sido autónomas).

En España el sistema de pensiones es de carácter público: lo gestiona principalmente el Estado a través de la Seguridad Social. Funciona con un sistema de reparto, lo que significa que una parte de las cotizaciones sociales las pagan los trabajadores en activo y las empresas. A su vez, es esta cotización a la Seguridad Social la que genera el derecho del trabajador a cobrar la pensión en un futuro. Aquí aparece el primer elemento que suscita debate: la evolución poblacional en España. Mientras que los próximos años se jubilará la generación más numerosa, la población en edad de trabajar –y que debe cubrir parte del gasto– es más pequeña. Por eso se pone en duda que con los ingresos por la vía de las cotizaciones sea suficiente.
Más ingresos para afrontar el gasto
Pero ya se contaba con que este momento llegaría y que el coste del sistema se dispararía –también porque los pensionistas en España cobran una proporción elevada de su último sueldo (suele ser el mejor) y cada vez viven más años por el incremento de la esperanza de vida–. Así pues, a finales de los 90 se crea el fondo de reserva popularmente conocido como “hucha de las pensiones” y que llegó a acumular casi 70.000 millones de euros. Esta hucha, sin embargo, se vació durante los años de la Gran Recesión, cuando el desempleo se disparó –llegaron a quedar poco más de 2.000 millones en 2010–. Con la reforma de 2021 se está intentando recuperar: ahora cuenta con 15.267 millones.
Pero la reforma de 2021 perseguía que esta hucha no fuera el único elemento que ayudara, precisamente, a hacer sostenible el sistema ante la jubilación del baby boom. Se desplegaron otras medidas y, en paralelo, se mejoraron las prestaciones de los pensionistas después de años en los que habían subido muy poco. Por ejemplo, ahora se revalorizan con la inflación, cosa que también explica que se haya disparado el gasto.
Respecto al refuerzo de los ingresos en la Seguridad Social para poder cubrir este gasto se ha avanzado en el alargamiento de la vida laboral a través de incentivos –la edad efectiva de jubilación ha pasado de los 64,1 años en 2016 a los 65,4 en la actualidad–, en la penalización de la jubilación anticipada y en el incremento de las cotizaciones, sobre todo las de las rentas altas. Y aquí entra otro elemento en disputa: la equidad entre generaciones si no se puede garantizar que los que hoy sostienen el sistema con sus cotizaciones reciban también una prestación, sobre todo si la factura de la Seguridad Social acaba siendo demasiado alta en un futuro. De hecho, el gobierno español prevé que el gasto en 2050 sea del 14% del PIB, una cifra que la Comisión Europea sitúa en el 16%.
Crece la deuda
Por todo ello hay quien no lo ve sostenible, y, por eso, pone en entredicho el modelo y mira, por ejemplo, hacia un sistema mixto con una parte pública y otra privada (así lo han planteado partidos como Vox). Se aferran, entre otras cosas, a la evolución de la deuda de la Seguridad Social, pero también al incremento del gasto: en 2025, solo en pensiones contributivas el gasto alcanzó un récord de 189.598 millones. Supone una subida de un 6% respecto a 2024, pero de un 13% respecto a 2023. La deuda se sitúa actualmente en 136.176 millones de euros.
Fruto de las preocupaciones que suscita el sistema, este se observa atentamente desde la Comisión Europea. De hecho, si el Estado se desvía de las previsiones que ha hecho en términos de ingresos y gastos se vería empujado por Bruselas a adoptar nuevas medidas –es lo que prevé la ley actual–. De momento, el sistema ha pasado los exámenes ante los organismos supervisores y el gobierno español saca pecho de unos ingresos que crecen –cosa que tiene que ver con la buena evolución del mercado laboral– y una reducción del déficit. El gasto y la deuda, sin embargo, continúan creciendo.
-
PSC: Blindaje constitucional de las pensiones
En su programa electoral, los socialistas apuestan por un blindaje constitucional de las pensiones y su revalorización según el IPC, poniendo en el centro a “los más vulnerables”, reduciendo la brecha de género y protegiendo a los pacientes oncológicos.
-
Front Ampli: Por encima del salario mínimo
La coalición que encabeza Ada Colau defiende que ninguna pensión baje del salario mínimo interprofesional (actualmente 1.221€/mes), que se pagará con una tributación mínima a las grandes empresas y un impuesto del 2% a las fortunas superiores al millón de euros.
-
ERC: Blindar el poder adquisitivo
Los republicanos apuestan por un modelo que evite la pérdida de capacidad adquisitiva de los pensionistas con dos medidas centrales: actualización de las pensiones blindada según inflación y tener en cuenta las diferencias territoriales del coste de la vida.
-
Junts: Pensiones catalanas
Durante la campaña se ha defendido una revalorización de las pensiones que tenga en cuenta las diferencias territoriales y mejoras en las pensiones no contributivas, asegurando su financiación con recaudación propia de impuestos.
-
PP: Actualización según IPC
Los populares apuestan por una reconstrucción del Pacto de Toledo que tenga dos puntos centrales: actualizar las pensiones según el IPC anualmente, asegurar las pensiones de los más jóvenes e incentivar la jubilación activa con deducciones de IRPF.
-
Vox: Puerta abierta a un modelo mixto
La formación de extrema derecha plantea un sistema de capitalización, es decir, cada trabajador acumula su pensión. Este dinero se reinvertiría en mercados financieros para buscar una rentabilidad (acciones, fondos...).
