La Reserva Federal de los EE. UU. decide hoy si choca con Trump
El presidente del banco central, Kevin Warsh, se juega la credibilidad en función de la decisión que tome sobre el precio del dinero
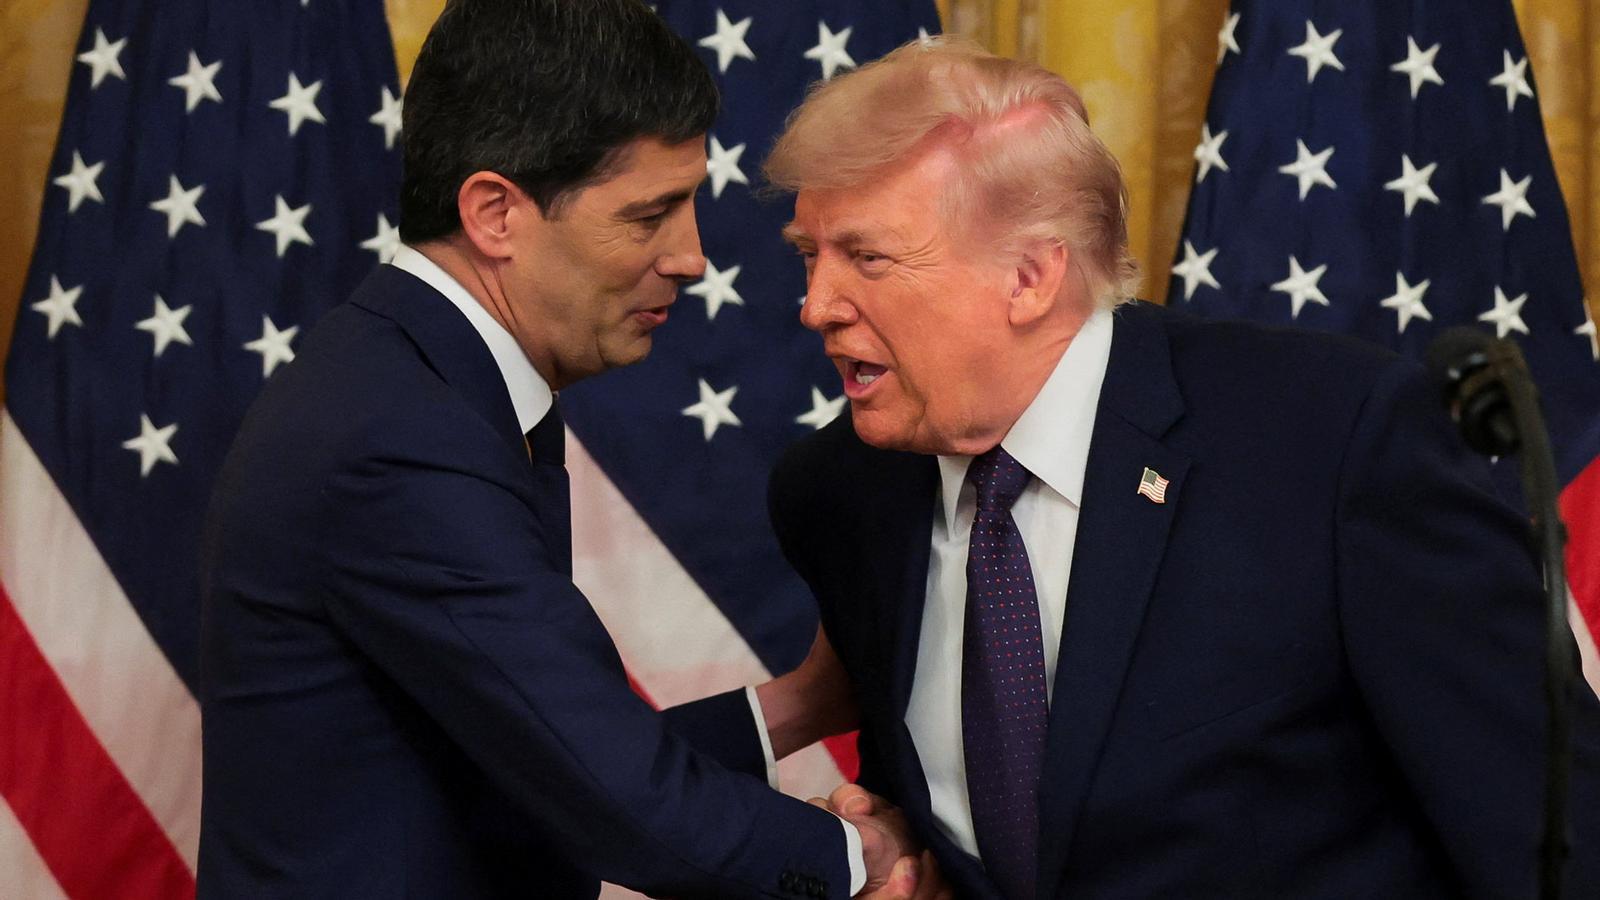

BarcelonaEl presidente de la Reserva Federal (Fed) de los Estados Unidos, Kevin Warsh, afronta este miércoles el reto de subir los tipos de interés para combatir la inflación, que se situó en el 3,4% en agosto, lejos del objetivo del 2%. Los mercados y los inversores dan por hecho un incremento de un cuarto de punto, con una proporción de más del 90%, según la herramienta digital Fedwatch CME. Pero hay un problema: esto es precisamente lo contrario de lo que quiere el presidente del país, Donald Trump, que impulsó el nombramiento de Warsh. El jefe de la Casa Blanca, además, amenazó con cortar el comercio con todos los países con los que tiene déficit comercial si la Fed no abarata el precio del dinero, situado actualmente entre el 3,50% y el 3,75%, después de mantenerlo en julio.
Todo ello ocurre mientras el bono del Tesoro a 10 años, una referencia para las hipotecas y los créditos en EE. UU. e incluso la valoración de las acciones, flirtea con el nivel del 5%, como hace dos décadas por el temor de los inversores a la persistencia de la inflación y un encarecimiento del precio del dinero que ven muy probable. También los títulos a dos años, más vinculados todavía con las expectativas sobre la política monetaria, aumentan su rentabilidad hasta alrededor del 4,6%, ante una posible subida de los tipos de interés.
Warsh, que abrió la puerta a subir los tipos de interés si la inflación persistía, afronta el reto de demostrar que es independiente respecto a las presiones de la Casa Blanca. Su predecesor, Jerome Powell, fue objeto de una intensa campaña en contra por parte de Trump, que le quería fuera por no abaratar el precio del dinero aunque las variables económicas no lo aconsejaban. Hay dos variables que permitirían al presidente de la Reserva Federal, que se ha manifestado defensor de una Fed que lance pocos mensajes clarificadores al mercado sobre sus planes, tal como hacían sus predecesores. Un dato que le podría servir es la evolución del empleo, con la creación de 162.000 puestos de trabajo en agosto, muy por encima de las previsiones.
La otra variable es la inflación subyacente, la que no incluye ni los alimentos no elaborados ni la energía y que, por tanto, es la más estructural. Esta pasó del 2,5% en julio al 2,4% en agosto. Podría ser un pequeño respiro que permitiría a Warsh aplazar la subida de los tipos de interés hasta una vez pasadas las elecciones de medio mandato, que son el próximo 3 de noviembre y en las cuales Trump, que ya no tiene tiempo de conseguir que bajen los precios de los carburantes, un elemento muy sensible para los estadounidenses, se juega la mayoría en el Congreso. Por eso no se descarta que la subida de tipos se pudiera aplazar no a la próxima reunión de la Fed del 29 de octubre sino a la del 9 de diciembre, ya después de los comicios.

Los analistas, muy pendientes de todos los movimientos que lleve a cabo Warsh, están convencidos de que la cuestión no es solo si hace falta o no una subida de los tipos de interés, sino si la Fed se puede permitir no llevarla a cabo. Con un petróleo por encima de los 100 dólares (tanto con el barril de Brent, la calidad de referencia en Europa, como con el de West Texas, la de EE. UU.), la presión para encarecer el precio del dinero crece. Y también mayor es la presión de los inversores para obtener más rendimiento con la deuda pública. El Banco Central Europeo (BCE) ya dio el paso la semana pasada con un alza de un cuarto de punto, hasta el 2,75%.
"En términos simples, unos precios del petróleo más altos conducen a más expectativas de inflación y viceversa", según afirmó Steve Sosnick, estratega jefe de Interactive Brokers, a la cadena CNBC. Según su opinión, la relación normalmente no es tan estrecha, pero los factores geopolíticos que impulsan actualmente el crudo y la inflación global han provocado que las dos variables se muevan prácticamente de la mano. Según los expertos, mantener los tipos podría abaratar el dólar y presionar más al alza los bonos del Tesoro, sometidos también a la competencia de las grandes tecnológicas que también buscan capital para invertir en centros de datos.
