¿Por qué Trump quiere que Japón tenga una moneda cara?
Un debilitamiento del yen podría encarecer todavía más el coste de la deuda de los EE. UU.

-
CAT -
ENG
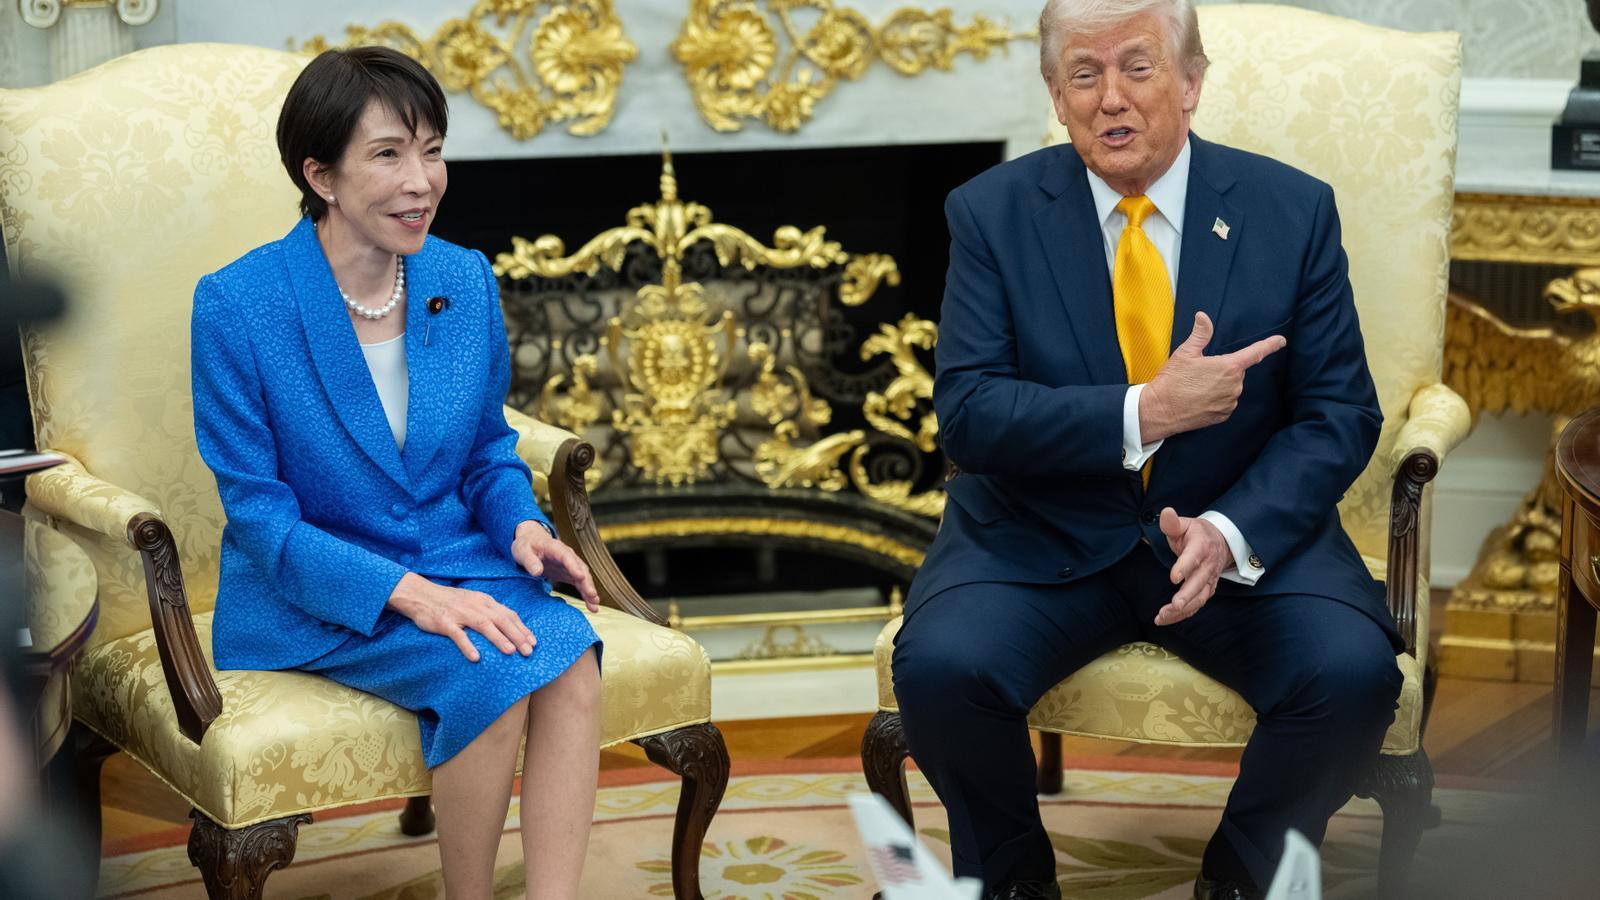
Barcelona"Siempre estaremos ahí para Japón". Con estas palabras explicó el presidente de los Estados Unidos, Donald Trump, la intervención de su gobierno a principios de agosto para frenar la caída en los mercados del yen, la moneda nipona. La declaración de apoyo y amistad, sin embargo, ha ido seguida de ciertas tensiones entre él y la primera ministra del país asiático, Sanae Takaichi, ya que la Casa Blanca considera que no está haciendo lo suficiente para detener el descenso de su divisa.
En 2020, justo antes de la pandemia, un yen costaba aproximadamente un céntimo de dólar (es decir, un dólar equivalía a unos 110 yenes) y unos 0,8 céntimos de euro. Este valor se ha ido desplomando y actualmente se sitúa un 30% por debajo, en los 0,63 céntimos de dólar (un dólar son unos 150 yenes). La respuesta a este descenso, que en verano se aceleró, fue una acción coordinada entre el banco central del país y el gobierno de los Estados Unidos para fortalecerla.
Entre el 30 y el 31 de julio, el Banco de Japón intercambió en los mercados unos 85.000 millones de dólares estadounidenses de sus reservas de divisas extranjeras para incrementar la demanda de yenes y, así, hacer aumentar su valor. En paralelo, los EE. UU. hicieron lo mismo, pero intercambiando una parte de las reservas de euros por yenes, aunque Washington no reveló la cantidad. La razón por la cual las autoridades estadounidenses vendieron euros y no dólares fue para evitar acusaciones de hacer fluctuar artificialmente en los mercados su propia moneda. A pesar de esto, un fotógrafo captó la libreta del secretario del Tesoro, Scott Bessent, en una reunión gubernamental con la anotación: "Cosas por hacer. Comprar yenes. 5.000-10.000 millones".
Esta doble intervención tomó por sorpresa a los inversores y fue acompañada de declaraciones por parte de los dos países que, si es necesario, volverán a tomar medidas similares en un futuro próximo para mantener la solidez del yen. "Creemos que el detonante y el objetivo primario de la intervención fue aplastar las posiciones especulativas y desincentivar movimientos de mercado rápidos, unidireccionales y potencialmente desordenados", asegura Koichi Sugisaki, jefe de estrategia macroeconómica en Japón del servicio de investigación de Morgan Stanley, en un artículo publicado por este mismo banco de inversión estadounidense. Ahora bien, ¿qué ganan los EE. UU. con un yen más fuerte?
Las tres décadas perdidas
Desde finales de los años 90 hasta la pandemia, Japón pasó las llamadas tres décadas perdidas, durante las cuales el valor del yen cayó con fuerza, ya que no había demanda. Con el estallido de una crisis financiera en el país, la economía se estancó, igual que los precios. Como la inflación en Japón era tan baja (muchos años incluso los precios caían) y el crecimiento era casi cero, el banco central nipón mantenía muy bajos los tipos de interés.

Los tipos de interés son el precio que el banco central cobra a las entidades financieras por prestarles dinero que, posteriormente, estas también dejan a sus clientes –es decir, a empresas y familias– en forma de hipotecas o créditos. Cuando la economía no crece lo suficiente y los precios caen, los bancos centrales bajan los tipos para facilitar que los bancos comerciales les pidan dinero y los presten con un interés más barato a los consumidores, facilitando así el consumo y la inversión y, por tanto, reactivando la economía.
De hecho, el bajo valor del yen desde los años 90 comportó que la moneda se convirtiera en objeto de deseo para ciertas inversiones de carácter especulativo. Así, como Japón mantenía los tipos mucho más bajos que el resto de economías avanzadas del mundo, a muchos inversores extranjeros les salía a cuenta endeudarse en yenes, porque los intereses en este país eran muy inferiores a los que habrían tenido que pagar si se hubieran endeudado en euros o dólares. Después cambiaban los yenes por otra moneda y los invertían en el extranjero obteniendo rendimientos muy superiores a los intereses que debían devolver.
Este tipo de operación, que tiene un carácter especulativo porque permite ganar dinero por la simple diferencia en los tipos de interés, se denomina en argot financiero carry trade. Sin embargo, con la reactivación de la economía mundial en 2021 y la crisis energética derivada de la invasión rusa de Ucrania de 2022, la inflación volvió a todo el mundo, también al país del sol naciente, y el banco central japonés volvió a subir los tipos de interés por primera vez en 16 años en 2024.
Deuda estadounidense en manos japonesas
Un estudio publicado en marzo de este año por la Unidad de Gobernanza Económica y Control de la Unión Económica y Monetaria, un equipo de investigación económica del Parlamento Europeo, situaba a Japón como el país que más ha invertido en bonos de los Estados Unidos. Entre el banco central, las administraciones y los inversores privados japoneses controlan más de 1,18 billones de dólares en deuda pública de los EE. UU., un 12,7% del total en manos extranjeras. Una de las razones que explica esta gran inversión nipona es que, como los intereses en Japón eran mucho más bajos que en los EE. UU., los bonos estadounidenses daban un rendimiento más alto que los nipones, y eran igual o más seguros.
Aparte de mediante la intervención en los mercados comprando yenes, la pérdida de valor de la divisa japonesa se podría detener de otra manera: incrementando los tipos de interés para hacer más atractivas para los extranjeros las inversiones en Japón, lo cual haría aumentar la demanda de yenes y, en consecuencia, su precio en los mercados de divisas. Como se ha dicho, el banco central japonés ya había comenzado a subir los tipos en 2024, por lo que no supondría un cambio de política muy brusco, pero al mismo tiempo, después de décadas con tipos bajos, hoy el gobierno nipón es el más endeudado del mundo, por lo que un incremento de los intereses, aunque sea bajo, le tensa mucho las finanzas públicas.
En el mismo sentido, este escenario tampoco sería provechoso para Washington: si los tipos suben en Japón, muchos inversores de este país tendrían incentivos para vender su deuda estadounidense –o otros activos denominados en dólares, como acciones de empresas de los EE. UU.– y recolocar el dinero en yenes en Japón. Esto obligaría al gobierno de los EE. UU. a pagar más intereses por sus bonos para retener a estos inversores.
Es justamente eso lo que Trump quiere evitar: una venta masiva de bonos del Tesoro de los EE. UU. por parte de sus propietarios japoneses supondría un quebradero de cabeza para su gobierno, que ya está pagando más de un 5,2% por los títulos de deuda a 10 años –el de referencia–, la cifra más elevada en veinte años. Por lo tanto, a los EE. UU. les sale más a cuenta mantener el yen barato y así ahorrarse un sobrecoste por una deuda que ya supera los 40 billones de dólares y por la cual el gobierno de Trump cada día debe pagar un interés más elevado.
Así pues, tanto Tokio como Washington necesitan un yen más fuerte que permita mantener los tipos bajos y, así, evitar quebraderos de cabeza con una deuda que ambos países tienen muy elevada.
